À propos

Votre partenaire en financement immobilier

HypoNova est un cabinet spécialisé dans le financement en hypothèque immobilière, résidentielle et commerciale, ainsi que dans l'accompagnement de ses clients. Le cabinet aide les Canadiens à obtenir les meilleurs produits hypothécaires possibles en travaillant avec différents prêteurs pour trouver les solutions les plus adaptées à leurs besoins.
Portrait fondatrice
2023
année de fondation
2023
année de fondation
2
métiers · courtage · conseil
100 %
inclusion et diversité
Canada
territoire desservi
Notre mission

Permettre au plus grand nombre d'accéder à la propriété.

Mettre notre expertise en recherche de financement au service de ceux qui en ont besoin, et accompagner chaque client par le conseil. Nous portons des valeurs d'intégration et de cohésion sociale en aidant les Canadiens à réaliser leur rêve d'accession à la propriété.

01

Accessibilité

Rendre le financement immobilier compréhensible et atteignable, peu importe le profil ou le point de départ.

02

Expertise

Une recherche de financement structurée, alignée avec les institutions reconnues du marché canadien.

03

Accompagnement

Conseils sur mesure pour améliorer le dossier, avant, pendant et après la transaction.

04

Cohésion sociale

Travailler avec des clients et partenaires de tous horizons. Favoriser l'inclusion et la diversité dans toutes nos activités.

Notre vision

Être une référence.

Être présent pour tous ceux qui désirent accéder au logement, en offrant un service de courtage hypothécaire sur mesure et des conseils ciblés pour améliorer le dossier de chaque client. Être reconnus pour notre expertise, notre transparence et notre engagement en faveur de l'intégration et de la cohésion sociale.

  • 01

    Courtage sur mesure

    Chaque dossier traité comme un cas unique, jamais comme un volume.

  • 02

    Conseil ciblé

    Améliorer concrètement le dossier : ratios, crédit, mise de fonds.

Notre historique

Une trajectoire bâtie sur l'expertise et la transparence.

Notre histoire commence à la fondation du cabinet en septembre 2023.

01Septembre 2023

Fondation

HypoNova est fondée et se spécialise dans le courtage en financement hypothécaire et le conseil, au service de l'accession à la propriété.

02Aujourd'hui

Deux métiers, une mission

Courtage hypothécaire et conseil. Chaque client bénéficie de l'ensemble, selon ses besoins.

Le fondateur

Un parcours, une exigence d'excellence.

Notre équipe est mobilisée pour vous offrir le meilleur service. Voici le fondateur qui porte la stratégie.
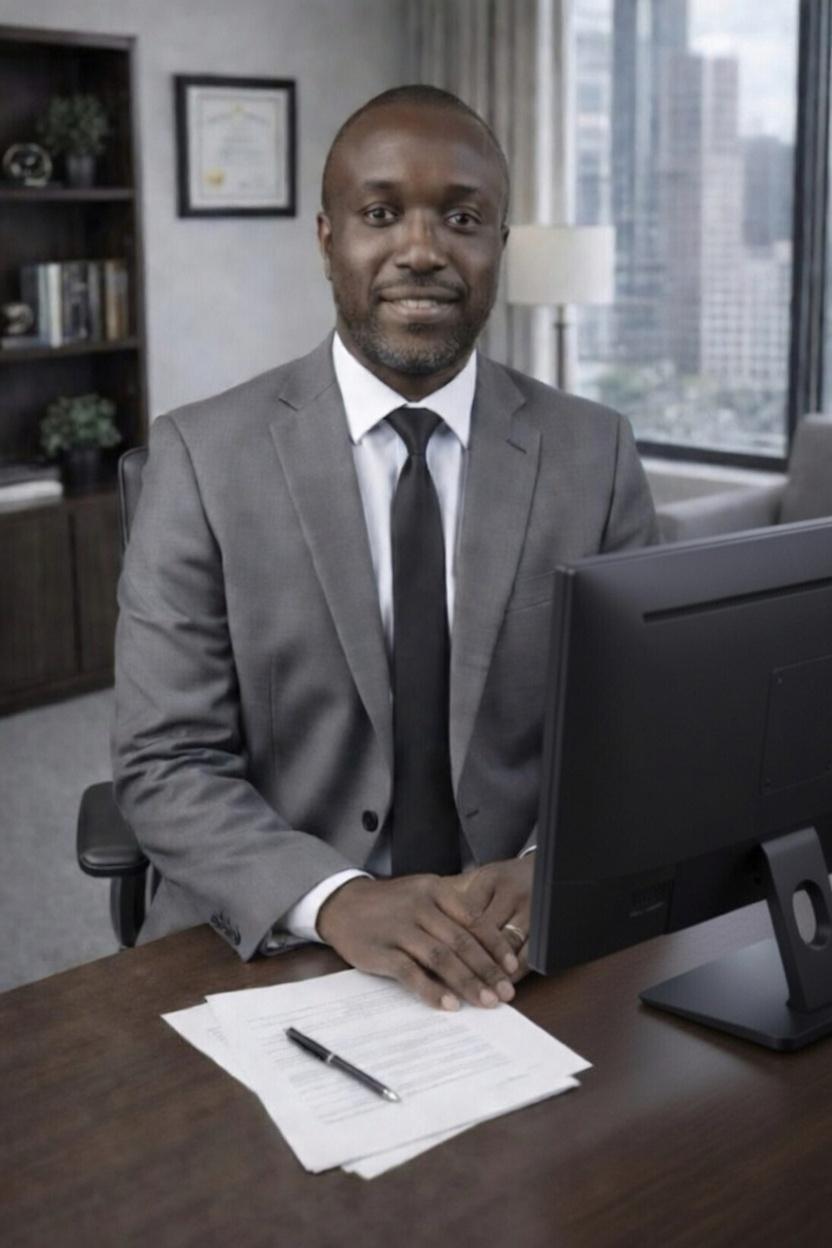
Willy Kevin Kabore
01

Willy Kevin Kabore

Fondateur & PDG · Courtier hypothécaire (AMF)

En tant que courtier hypothécaire et expérimenté dans le domaine du financement, je suis déterminé à fournir les meilleurs services de financement possibles. Avec une solide expérience dans l'industrie comme consultant en approbation de crédit entre autres, je suis en mesure de vous guider tout au long du processus d'achat immobilier et de vous aider à obtenir le financement nécessaire pour réaliser votre rêve.

Je possède des formations académiques de premiers plans comme une formation en actuariat et d'autres couronnées par de nombreux diplômes comme entre autres un bac en finance, une alternative au MBA en leadership et habileté de gestion de l'université Concordia et une attestation de spécialisation professionnelle en lancement d'entreprise délivrée par le ministère de l'enseignement et de l'éducation supérieure.

Vous avez la garantie qu'en faisant affaire avec moi, vous faites le choix du professionnalisme et de la compétence.
FinanceLeadershipLancement d'entrepriseCourtage AMF
Téléphone
Vie au bureau
La culture HypoNova

Transparence, intégrité, expertise, et un engagement réel envers la communauté.

  • 01

    Transparence

    Aucune information cachée. Vous comprenez chaque chiffre, chaque clause, chaque scénario avant de signer.

  • 02

    Intégrité

    Le bon conseil prime sur la commission. Si un produit ne vous convient pas, nous le disons, même si c'est la solution la plus payante pour nous.

  • 03

    Expertise

    Une connaissance approfondie du marché canadien et des institutions partenaires, mise à jour en continu.

  • 04

    Inclusion & diversité

    Nous travaillons avec des clients et partenaires de tous horizons et de toutes origines, et favorisons l'inclusion dans toutes nos activités.

Travailler avec nous, c'est commencer par une conversation.

Réserver un appel gratuit
Questions fréquentes

Quelques questions qu'on nous pose le plus.

Une hypothèque est un prêt garanti par une propriété immobilière. En échange de ce prêt, la banque prend une sûreté sur votre bien : si vous cessez de rembourser, elle peut saisir la propriété pour récupérer les sommes dues. En contrepartie de cette garantie, les taux d'intérêt hypothécaires sont nettement plus bas que ceux des prêts personnels. Deux variables définissent votre hypothèque : le terme (la durée du contrat actuel, généralement 1 à 5 ans, après lequel vous renégociez les conditions) et l'amortissement (la durée totale du remboursement, généralement 25 ou 30 ans).
L'amortissement est la durée totale prévue pour rembourser l'entièreté de votre prêt — souvent 25 ans pour un prêt assuré SCHL, ou jusqu'à 30 ans pour un prêt conventionnel. Le terme, lui, est la durée de votre contrat actuel avec votre prêteur — généralement 1, 2, 3 ou 5 ans. À la fin du terme, vous renégociez les conditions avec votre prêteur ou en changez. Pensez à l'amortissement comme à la durée totale du film, et au terme comme à chaque chapitre.
Le stress test, imposé par le Bureau du surintendant des institutions financières (OSFI), vous oblige à vous qualifier à un taux d'intérêt plus élevé que votre taux réel. En 2026, vous devez vous qualifier au plus élevé entre votre taux contractuel + 2 % ou le plancher réglementaire de 5,25 %. Son objectif est de s'assurer que vous pourriez continuer à payer votre hypothèque même si les taux d'intérêt augmentent. L'impact concret : il réduit votre capacité d'emprunt d'environ 20 % par rapport à ce que vous pourriez emprunter sans ce test.
Avec un taux fixe, votre paiement mensuel est figé pour toute la durée du terme, peu importe ce que fait le taux directeur de la Banque du Canada. C'est la prévisibilité garantie. Avec un taux variable, votre taux fluctue en fonction du taux préférentiel des banques, lui-même lié au taux directeur. Historiquement, le taux variable a été moins élevé que le fixe sur le long terme, mais il comporte un risque si les taux montent. Le choix dépend de votre tolérance au risque, de votre horizon et de la conjoncture actuelle.
Être propriétaire-occupant signifie que vous habitez vous-même dans la propriété que vous achetez. Pour les plex (duplex, triplex, quadruplex), cette distinction est cruciale : si vous occupez l'une des unités, vous bénéficiez des règles de financement résidentiel, soit une mise de fonds minimale de 5 % et l'accès à l'assurance SCHL. Si vous n'occupez aucune unité, les règles commerciales s'appliquent et exigent une mise de fonds minimale de 20 %, sans possibilité d'assurance SCHL.
Le ratio prêt-valeur (RPV) exprime la proportion du prêt hypothécaire par rapport à la valeur de la propriété. Par exemple, si vous achetez une maison à 500 000 $ et empruntez 425 000 $, votre RPV est de 85 %. Plus le RPV est élevé, plus le risque pour le prêteur est grand — c'est pourquoi un RPV supérieur à 80 % oblige l'emprunteur à souscrire une assurance prêt hypothécaire (SCHL). Comprendre votre RPV vous aide à savoir où vous en êtes et quelles options de refinancement s'offrent à vous.
Une pré-approbation est une évaluation préliminaire effectuée par un prêteur avant que vous ayez trouvé une propriété. Elle confirme le montant maximal auquel vous pourriez vous qualifier et fixe un taux d'intérêt pour une période donnée (généralement 90 à 120 jours). Elle vous permet de chercher une propriété avec confiance, de montrer aux vendeurs que vous êtes un acheteur sérieux, et de vous protéger contre une hausse des taux pendant votre recherche. Ce n'est pas un engagement ferme du prêteur — la propriété doit aussi être approuvée.
Une hypothèque ouverte vous permet de rembourser la totalité ou une partie de votre prêt en tout temps, sans pénalité. Elle offre une flexibilité maximale mais son taux est généralement plus élevé. Une hypothèque fermée vous engage pour la durée du terme ; si vous remboursez avant l'échéance, vous devez payer une pénalité (souvent trois mois d'intérêts ou l'indemnité de taux d'intérêt différentiel — IRD — selon la formule la plus élevée). La majorité des Québécois choisissent l'hypothèque fermée car le taux y est plus bas.
La taxe de bienvenue, officiellement appelée droits de mutation immobilière, est une taxe municipale que vous devez payer lors de l'achat d'une propriété au Québec. Elle est calculée sur la valeur de cession selon un barème progressif. En 2026, les taux varient selon les tranches de valeur (généralement entre 0,5 % et 3 %). Elle est payable dans les 30 jours suivant la réception de l'avis de la municipalité, qui survient généralement quelques mois après la signature chez le notaire. Prévoyez-la dans votre budget de fermeture.
Les frais de fermeture sont l'ensemble des coûts à payer en plus de votre mise de fonds au moment de la signature chez le notaire. Ils comprennent les honoraires du notaire (800 $ à 2 500 $), la taxe de bienvenue (variable selon la valeur), l'inspection en bâtiment (400 $ à 800 $), les ajustements de taxes municipales et scolaires, et parfois des frais d'évaluation. Au Québec, prévoyez entre 8 000 $ et 15 000 $ en frais de fermeture, en plus de votre mise de fonds.
L'amortissement brut de la dette (ABD) mesure la proportion de votre revenu brut mensuel consacrée aux coûts de logement : paiement hypothécaire au taux de qualification, taxes municipales et scolaires, frais de chauffage, et 50 % des frais de copropriété si applicable. Le seuil est généralement de 39 %. L'amortissement total de la dette (ATD) prend l'ABD et y ajoute toutes vos autres dettes mensuelles (voitures, marges de crédit, cartes de crédit, prêts étudiants). Le seuil est généralement de 44 %. Si l'un ou l'autre dépasse le maximum permis par le prêteur, votre demande sera refusée ou ajustée.
La mise de fonds minimale varie selon le prix. Pour une propriété à moins de 500 000 $, elle est de 5 %. De 500 001 $ à 999 999 $, c'est 5 % sur la première tranche de 500 000 $ et 10 % sur l'excédent. Pour une propriété à 1 000 000 $ et plus, la mise de fonds minimale est de 20 % et l'assurance SCHL n'est pas disponible. Pour une propriété locative non occupée par le propriétaire, la mise de fonds est toujours de 20 % minimum, quelle que soit la valeur.
Les prêteurs acceptent plusieurs sources, à condition de pouvoir en prouver l'origine. Les plus courantes sont : l'épargne personnelle (relevés bancaires des 90 derniers jours requis), le REER via le Régime d'accession à la propriété (RAP) jusqu'à 35 000 $ par personne, le CELIAPP (jusqu'à 40 000 $ à vie, retraits non imposables pour premiers acheteurs), un don d'un parent proche (lettre de don attestant le non-remboursement), et le produit de la vente d'un autre bien.
La cote de crédit (score Beacon) requise varie selon le type de prêteur. Les grandes banques (charte A) exigent généralement une cote minimale de 680 à 720. Les prêteurs alternatifs (charte B) peuvent accepter des cotes à partir de 620 à 640. Les prêteurs privés peuvent travailler avec des cotes encore plus basses, mais à des taux significativement plus élevés. Plus votre cote est élevée, plus vous avez accès à des taux avantageux. Il est recommandé de vérifier Equifax et TransUnion avant de déposer une demande.
Un salarié permanent avec une lettre d'emploi et deux talons de paie est le profil le plus simple à qualifier — 100 % du salaire est reconnu. Un employé contractuel devra généralement fournir deux ans d'avis de cotisation et une moyenne de revenus sera calculée. Un travailleur autonome fait face au défi le plus complexe : les prêteurs utilisent le revenu net déclaré sur deux ans, ce qui peut créer un écart important avec le revenu réel. Un courtier hypothécaire peut identifier quels prêteurs offrent les meilleures méthodes de calcul pour votre profil spécifique.
Le Régime d'accession à la propriété (RAP) vous permet de retirer jusqu'à 35 000 $ de votre REER (70 000 $ par couple) pour financer l'achat d'une première propriété, sans payer d'impôt au moment du retrait. Vous devez rembourser ce montant sur 15 ans. Le CELIAPP, créé en 2023, permet de cotiser jusqu'à 8 000 $ par an (plafond de 40 000 $ à vie) et les retraits pour l'achat d'une première propriété sont entièrement non imposables et n'ont pas à être remboursés. Combiner les deux peut représenter une mise de fonds substantielle sans impact fiscal majeur.
Oui, mais selon des règles très variables d'un prêteur à l'autre. Pour une propriété occupée par le propriétaire avec des unités locatives, certains prêteurs incluent 50 % des revenus locatifs bruts, d'autres peuvent aller jusqu'à 80 % ou 100 %. Pour une propriété locative dont vous n'êtes pas propriétaire-occupant, les règles diffèrent encore. Un courtier hypothécaire connaît les critères exacts de chaque institution et peut identifier le prêteur qui traite vos revenus de la façon la plus avantageuse.
Plusieurs actions peuvent améliorer votre cote en quelques mois. Remboursez vos soldes de cartes de crédit sous 30 % de leur limite — c'est l'un des facteurs les plus impactants. Évitez toute nouvelle demande de crédit dans les 3 à 6 mois précédant votre demande. Ne fermez pas vos anciens comptes — un historique long est favorable. Contestez par écrit toute erreur sur votre dossier auprès d'Equifax et TransUnion. Ces actions combinées peuvent améliorer votre cote de 20 à 60 points en 60 à 90 jours.
Oui. Les dettes étudiantes sont incluses dans le calcul de votre ratio ATD, qu'elles soient en période de remboursement ou en période de grâce. Le remboursement mensuel de votre prêt étudiant s'ajoute à vos autres dettes dans le calcul. Si vous n'avez pas encore commencé à rembourser, certains prêteurs calculeront quand même un paiement hypothétique basé sur le solde. La meilleure stratégie est de réduire autant que possible le solde avant de faire une demande hypothécaire, ou de choisir un prêteur dont les critères ATD sont plus flexibles.
Un refus de votre banque principale ne signifie pas que vous ne pouvez pas obtenir de financement — cela signifie que vous ne répondez pas aux critères de ce prêteur spécifique. Le marché hypothécaire canadien comprend plusieurs niveaux : les banques de charte A (critères stricts), les prêteurs alternatifs de charte B (critères plus souples, taux légèrement plus élevés), et les prêteurs privés (solution temporaire de dernier recours). Un courtier hypothécaire analyse votre dossier et l'achemine au prêteur qui correspond le mieux à votre profil — gratuitement pour vous dans le cas d'un financement résidentiel standard.
Les banques à charte A (RBC, TD, BMO, Scotia, CIBC, Banque Nationale) sont les grandes banques fédérales soumises aux règles les plus strictes d'OSFI. Elles offrent les meilleurs taux mais exigent des profils solides. Les prêteurs alternatifs de charte B (Équitable Banque, Home Trust, MCAP, First National, Merix) sont aussi réglementés mais appliquent des critères plus souples : ils acceptent plus facilement les travailleurs autonomes, les cotes de crédit imparfaites, et les propriétés atypiques. Leurs taux sont généralement 0,5 % à 1,5 % plus élevés que les banques A.
Une banque est une société par actions dont les actionnaires cherchent à maximiser leurs profits. Une coopérative de crédit est détenue par ses membres — ses clients. Les profits sont redistribués sous forme de ristournes annuelles et les décisions sont prises démocratiquement. Desjardins est le plus grand groupe coopératif financier en Amérique du Nord. En pratique, Desjardins offre des taux compétitifs comparables aux grandes banques, avec souvent plus de flexibilité pour les profils complexes et une connaissance approfondie des marchés régionaux québécois.
Un prêteur privé est une solution de dernier recours ou une solution de pont temporaire. Il est pertinent quand vous avez un crédit très faible ou une faillite récente, vous avez besoin d'un financement urgent en 48 à 72 heures, vous achetez une propriété en mauvais état refusée par les banques, ou vous êtes en période de transition financière. Les taux sont élevés (8 % à 15 % et plus), les termes courts (6 à 24 mois), et les frais importants. La stratégie est toujours de sortir du prêt privé le plus vite possible pour refinancer en charte B, puis en charte A.
Votre banque représente un seul prêteur. Un courtier hypothécaire accède simultanément à 30 prêteurs ou plus — banques, caisses, alternatifs — et soumet votre dossier au prêteur qui offre les meilleures conditions pour votre profil. Il négocie avec un poids de volume que vous n'avez pas individuellement, connaît les critères exacts de chaque prêteur avant de soumettre, et est 100 % gratuit pour l'emprunteur dans le cas d'un financement résidentiel standard. Pour les dossiers complexes, la différence de taux obtenu peut représenter plusieurs milliers de dollars sur la durée du terme.
Les banques virtuelles opèrent sans succursales physiques, ce qui réduit leurs coûts d'exploitation et leur permet souvent d'offrir des taux parmi les plus bas du marché. Elles sont idéales pour les profils simples : salarié permanent, bonne cote de crédit, propriété standard, mise de fonds classique. Leurs limites : peu ou pas de support humain spécialisé pour les dossiers complexes, difficultés avec les travailleurs autonomes et les plex, et parfois des délais à la fermeture. Pour un premier achat simple, elles peuvent représenter une excellente option.
Oui, et c'est souvent une excellente idée. À l'échéance, votre prêteur actuel vous proposera un renouvellement — mais cette offre n'est pas nécessairement la meilleure du marché. Vous avez la liberté de transférer votre hypothèque à un autre prêteur sans pénalité à l'échéance. C'est le meilleur moment pour réévaluer votre situation et renégocier. Un courtier peut effectuer ce travail en votre nom, gratuitement. Ne signez pas un renouvellement sans avoir d'abord consulté — vous avez généralement 120 jours avant l'échéance pour agir.
L'assurance prêt hypothécaire de la Société canadienne d'hypothèques et de logement (SCHL) est obligatoire lorsque votre mise de fonds est inférieure à 20 %. Elle protège le prêteur en cas de défaut de paiement. La prime varie de 2,8 % à 4 % du montant emprunté et est généralement ajoutée au solde hypothécaire. Pour une propriété à 500 000 $ avec 5 % de mise de fonds, la prime SCHL serait d'environ 19 000 $. En contrepartie, l'assurance SCHL permet aux emprunteurs avec des mises de fonds plus faibles d'accéder au marché immobilier.
La portabilité vous permet de transférer votre hypothèque actuelle (avec son taux et ses conditions) sur une nouvelle propriété si vous vendez et achetez simultanément. C'est particulièrement avantageux si vous avez négocié un excellent taux fixe et que les taux actuels sont plus élevés — vous évitez la pénalité de remboursement anticipé et conservez votre bon taux. La portabilité n'est pas disponible chez tous les prêteurs et vient avec des conditions spécifiques. Vérifiez cette clause dès la signature de votre hypothèque.
La majorité des prêteurs offrent des privilèges de remboursement anticipé sur les hypothèques fermées, typiquement 10 % à 20 % du solde initial par année, sans pénalité. Ces versements supplémentaires réduisent directement le capital et peuvent diminuer significativement la durée de votre amortissement et les intérêts totaux payés. Si vous remboursez plus que ce qui est permis, vous serez soumis à une pénalité. Vérifiez les modalités exactes dans votre contrat.
Oui, et c'est courant chez les investisseurs immobiliers. Chaque propriété a sa propre hypothèque, mais toutes vos dettes hypothécaires sont prises en compte dans le calcul de vos ratios ATD pour toute nouvelle demande. Les prêteurs ont des limites sur le nombre d'hypothèques qu'ils financeront pour un même emprunteur. À partir d'un certain niveau d'endettement, les banques de charte A deviennent moins accessibles et les prêteurs alternatifs ou les structures corporatives deviennent nécessaires.
Si vous occupez une des unités d'un duplex, triplex ou quadruplex, vous bénéficiez des règles de financement résidentiel : mise de fonds minimale de 5 % pour les propriétés sous 500 000 $ et accès à l'assurance SCHL. C'est la stratégie du propriétaire-occupant — vous vivez dans un logement et vos locataires vous aident à payer l'hypothèque. C'est l'une des façons les plus accessibles de commencer à investir en immobilier au Québec. Si vous n'habitez pas la propriété, la mise de fonds passe à 20 % minimum et l'assurance SCHL n'est pas disponible.
Le ratio de couverture de la dette (RCD) mesure la capacité d'un immeuble à générer suffisamment de revenus pour couvrir son service de la dette. La formule est : RCD = Revenu Net d'Exploitation ÷ Service de la dette annuel. Un RCD de 1,20 signifie que l'immeuble génère 1,20 $ pour chaque 1,00 $ de dette à rembourser. La majorité des prêteurs exigent un RCD minimum de 1,20 pour les immeubles conventionnels, et certains acceptent 1,10 pour les dossiers APH Sélect. Si votre RCD est inférieur à 1,0, aucun prêteur sérieux ne financera l'immeuble.
Le Taux Global d'Actualisation (TGA), équivalent canadien du Cap Rate américain, mesure le rendement net d'un immeuble par rapport à son prix d'achat. Formule : TGA = Revenu Net d'Exploitation ÷ Prix d'achat × 100. En 2026, les repères québécois sont : TGA inférieur à 4 % dans les centres-villes (faible rendement, forte appréciation), 4 % à 5,5 % dans les grands centres (équilibre), 5,5 % à 7 % dans les marchés secondaires (bon rendement locatif), et supérieur à 7 % en région ou pour les immeubles à rénover (rendement élevé, risque plus grand).
La valeur marchande est le prix que le marché paye réellement pour un immeuble, déterminé par les transactions comparables récentes. La valeur économique, utilisée par les prêteurs pour les immeubles de 5 logements et plus, est calculée à partir des revenus générés : Valeur économique = Revenu Net d'Exploitation ÷ TGA du marché. Le prêteur financera toujours sur la valeur la plus basse entre les deux. Si vous payez 3 000 000 $ pour un immeuble dont la valeur économique est 2 500 000 $, la banque ne financera que 75 % de 2 500 000 $, et la différence devra provenir de votre mise de fonds.
L'APH Sélect est un programme de financement de la SCHL destiné aux immeubles locatifs de 5 logements et plus. Il offre des conditions exceptionnelles : ratio de financement jusqu'à 85 % pour les immeubles existants (voire 95 % pour les nouvelles constructions respectant les critères d'efficacité énergétique), taux d'intérêt 0,5 % à 1,5 % sous les taux commerciaux, et amortissement jusqu'à 50 ans. Il s'adresse aux investisseurs expérimentés capables de constituer un dossier complexe et de patienter 3 à 6 mois pour l'approbation SCHL.
Le Revenu Net d'Exploitation (RNE) est le revenu qu'un immeuble génère après toutes ses dépenses d'exploitation, mais avant le service de la dette. Formule : RNE = Revenus bruts − Taux de vacance − Frais d'exploitation. Les frais d'exploitation typiques incluent : taxes municipales et scolaires, assurances, entretien et réparations, frais de gestion (3 % à 5 % des revenus bruts), conciergerie, et réserve de remplacement. Pour un calcul réaliste, utilisez un taux de vacance de 5 % pour les logements résidentiels classiques.
Oui, c'est une stratégie courante appelée levier hypothécaire. Si vous avez accumulé de l'équité dans votre résidence principale, vous pouvez la mobiliser de plusieurs façons : refinancement de votre hypothèque (si votre RPV est inférieur à 80 %, vous pouvez augmenter votre prêt et retirer du capital), mise en place d'une marge de crédit hypothécaire (HELOC) sur votre propriété, ou refinancement simultané avec l'achat de l'immeuble locatif. Le capital libéré peut servir de mise de fonds pour votre investissement.
Le financement d'un immeuble à revenus exige une documentation plus complète que la résidence principale : vos deux derniers avis de cotisation ARC, vos états financiers personnels, le bail actuel de chaque locataire, les relevés de taxes municipales et scolaires, les relevés d'assurances, une liste détaillée des dépenses d'exploitation des 12 à 24 derniers mois, et une évaluation agréée de l'immeuble. Pour les immeubles de 5 logements et plus avec APH Sélect, ajoutez des états financiers vérifiés par un comptable, une étude de cote énergétique, et souvent une évaluation environnementale de Phase 1.
Oui, plusieurs avantages fiscaux s'appliquent. Les revenus de location sont imposables, mais vous pouvez déduire de nombreuses dépenses : intérêts hypothécaires, taxes, assurances, frais de gestion, entretien et réparations, et amortissement du bâtiment (déduction pour amortissement — DPA). L'amortissement peut réduire significativement votre revenu imposable, bien qu'il soit récupéré à la vente. Les gains en capital à la vente sont imposés à 50 % (taux d'inclusion). Pour optimiser votre structure fiscale, consultez un comptable spécialisé en immobilier avant votre premier achat.
Desjardins applique une règle interne limitant à 12 logements le nombre total d'unités résidentielles locatives qu'elle financera pour un même emprunteur sur l'ensemble de son portefeuille. Si vous détenez déjà des immeubles totalisant 10 logements financés chez Desjardins, vous ne pourrez financer que 2 logements supplémentaires via cette institution. Pour les investisseurs dont le portefeuille dépasse ces seuils, il faut diversifier ses prêteurs, envisager des structures corporatives, ou se tourner vers des prêteurs institutionnels spécialisés en multilogement.
Un achat immobilier au Québec suit généralement ces étapes : 1) Pré-approbation hypothécaire. 2) Recherche de propriété avec votre courtier immobilier. 3) Offre d'achat avec conditions (inspection, financement). 4) Inspection en bâtiment. 5) Soumission du dossier de financement et obtention de l'approbation finale. 6) Levée des conditions et acceptation inconditionnelle. 7) Signature de l'acte de vente chez le notaire. 8) Remise des clés. Comptez généralement 30 à 90 jours entre l'offre acceptée et la fermeture.
Le courtier immobilier est votre guide dans le marché immobilier. Il identifie les propriétés qui correspondent à vos critères, organise et vous accompagne lors des visites, analyse le marché pour vous conseiller sur le prix juste, rédige et soumet votre offre d'achat en vous protégeant légalement, négocie les conditions avec le vendeur, et coordonne les délais avec tous les intervenants. Pour l'acheteur, ses services sont généralement gratuits — il est payé par le vendeur via la commission (3 % à 5 % du prix de vente, partagée entre les agences des deux parties).
Le notaire est le gardien légal de votre transaction immobilière, et son intervention est obligatoire au Québec. Il effectue les recherches de titres pour s'assurer que la propriété est libre de créances cachées, prépare et authentifie l'acte de vente et l'acte hypothécaire, assure le transfert légal de propriété au registre foncier, calcule et distribue les fonds (versement au vendeur, remboursement des hypothèques existantes, ajustements de taxes), et vous explique vos obligations légales comme nouveau propriétaire. Ses honoraires varient de 800 $ à 2 500 $ pour une résidence standard.
L'inspection en bâtiment est l'une des décisions les plus importantes de votre achat. Un inspecteur certifié examine l'ensemble de la propriété — fondations, toiture, plomberie, électricité, isolation, fenêtres — et remet un rapport écrit détaillé avec photos. Il peut détecter des problèmes cachés comme l'humidité, la pyrite, l'amiante ou des fissures structurales. Ce rapport devient un puissant outil de négociation : vous pouvez demander au vendeur de régler les problèmes, de réduire le prix, ou vous retirer de la transaction. Coût : 400 $ à 800 $. Un seul problème détecté peut vous faire économiser des dizaines de milliers de dollars.
La condition de financement est une clause protectrice stipulant que l'achat est conditionnel à l'obtention d'un financement satisfaisant dans un délai défini (généralement 7 à 15 jours). Si vous ne parvenez pas à obtenir le financement dans ce délai, vous pouvez vous retirer de la transaction sans pénalité et récupérer votre dépôt. C'est une protection essentielle pour l'acheteur. Dans certains marchés très compétitifs, certains acheteurs renoncent à cette condition pour rendre leur offre plus attractive — c'est un risque significatif qu'il vaut mieux éviter sans l'avis éclairé de votre courtier hypothécaire.
Le certificat de localisation est un document préparé par un arpenteur-géomètre qui certifie les limites exactes d'un terrain, identifie les empiètements éventuels, les servitudes et les droits de passage, et confirme la conformité de la propriété par rapport aux règlements municipaux. Il est obligatoire pour toute transaction immobilière au Québec — le notaire et le prêteur en exigent un à jour. Si le certificat existant a plus de 10 ans ou si des travaux ont été effectués depuis, un nouveau sera requis. Son coût varie de 600 $ à 1 500 $.
L'inspecteur en bâtiment évalue l'état physique et fonctionnel d'une propriété — il cherche les défauts, les problèmes, les risques. L'évaluateur agréé détermine la valeur marchande d'une propriété de façon impartiale, en se basant sur les transactions comparables récentes. Son rapport est utilisé par le prêteur pour s'assurer que le montant du prêt est justifié par la valeur réelle du bien. Pour les immeubles à revenus, l'évaluateur tient aussi compte de la valeur économique basée sur les revenus générés. Les deux professionnels sont complémentaires et peuvent tous deux être requis lors d'une transaction.
Le délai varie selon le type de prêteur et la complexité du dossier. Pour une banque de charte A avec un profil simple, comptez 3 à 7 jours ouvrables. Pour un prêteur alternatif, 5 à 10 jours. Pour un dossier APH Sélect SCHL (5 logements et plus), comptez 3 à 6 mois. Les étapes typiques sont : soumission du dossier, analyse préliminaire et demande de documents complémentaires, évaluation de la propriété, approbation conditionnelle, puis approbation finale. Votre courtier hypothécaire coordonne l'ensemble de ce processus.
Les erreurs les plus fréquentes et coûteuses sont : changer d'emploi ou contracter de nouvelles dettes entre la pré-approbation et la fermeture, sous-estimer les frais de fermeture (prévoir 8 000 $ à 15 000 $ en plus de la mise de fonds), ne pas lire les conditions de votre contrat hypothécaire (pénalités IRD si vous vendez avant l'échéance), signer le renouvellement de votre prêteur sans comparer, sauter l'inspection pour accélérer la transaction, et acheter au maximum de sa capacité sans marge de sécurité pour les imprévus.
Un refinancement consiste à remplacer votre hypothèque existante par une nouvelle, généralement pour modifier le montant emprunté, le taux ou les conditions. Il est pertinent pour : libérer de l'équité accumulée afin de financer des rénovations ou un investissement (jusqu'à 80 % de la valeur de la propriété), obtenir un meilleur taux si votre profil s'est amélioré, consolider des dettes à taux élevé dans votre hypothèque à taux plus bas, ou financer l'achat d'une propriété locative. L'idéal est de planifier un refinancement en fin de terme pour éviter les pénalités de remboursement anticipé.